조세특례제한법 일부개정법률안
의안번호 2219163
| 의안번호 | 2219163 |
|---|---|
| 제안일 | 2026년 6월 10일 |
| 제안자 | 문진석의원 등 10인 |
| 소관위원회 | 재정경제기획위원회 |
| 위원회 회부일 | 2026년 7월 1일 |
제안이유 및 주요내용 국회 원문
현행 「조세특례제한법」 제77조의2는 거주자가 공익사업의 시행자에게 토지등을 양도하고 그 대금을 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률」에 따라 토지로 보상받는 부분에 대하여 양도소득세의 100분의 40에 상당하는 세액을 감면받거나 과세를 이연받을 수 있도록 대토보상에 대한 양도소득세 과세특례를 규정하고 있음.
그런데 현재 대토보상의 방식을 해당 공익사업으로 조성한 건축물 및 해당 사업시행자의 토지나 건축물로 확대하는 내용의 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률」 일부개정법률안이 국회에 계류 중인바, 현행 「조세특례제한법」은 과세특례 대상을 토지로만 한정하고 있어 위 개정안이 시행되더라도 건축물로 보상받는 부분 및 해당 사업시행자의 토지나 건축물로 보상받는 부분에 관하여는 양도소득세 과세특례가 적용되지 아니하는 공백이 발생함.
이에 「조세특례제한법」 의 과세특례 적용 대상에 해당 공익사업으로 조성한 건축물 및 해당 사업시행자의 토지나 건축물로 보상받는 부분을 추가하고, 과세특례 일몰기한을 3년 연장함으로써 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률」 일부개정법률안의 입법 취지가 실질적으로 구현될 수 있도록 하려는 것임(안 제77조의2).
참고사항
이 법률안은 서범수의원이 대표발의한 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률 일부개정법률안」(의안번호 제6940호)의 의결을 전제로 하는 것이므로 같은 법률안이 의결되지 아니하거나 수정의결되는 경우에는 이에 맞추어 조정되어야 할 것임.
국회 의안정보시스템에 실린 글을 그대로 옮긴 것입니다. 우리가 고쳐 쓰거나 요약하지 않았습니다. 국회 원문 보기
이 법안을 AI에게 물어보기
공식 자료를 담은 질문이 그대로 실려 갑니다. 창이 열린 뒤 질문이 비어 있으면 「질문 복사」로 붙여넣으세요. 돌아온 답은 AI가 쓴 문장이므로 원문과 함께 확인하세요.
대표발의
 문진석
공동발의 10명
공동발의는 발의에 이름을 올린 것입니다. 본회의 표결에서의 찬성과 같지 않습니다.
 맹성규
 박용갑
 손명수
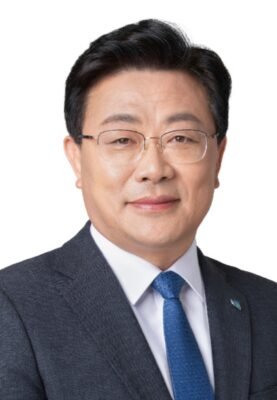 안태준
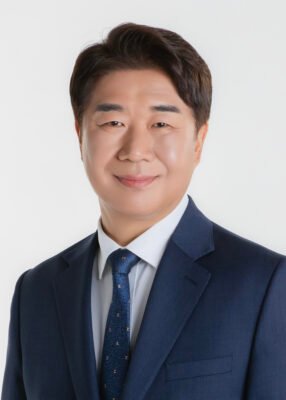 이기헌
 이정문
 전현희
 한민수
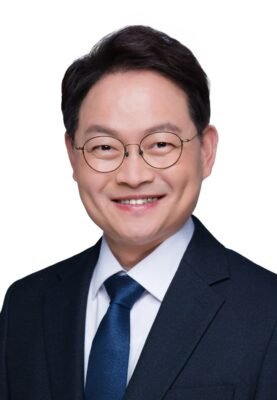 허영
본회의 표결
이 법안에 대한 본회의 표결 기록이 없습니다. 위원회 단계이거나 아직 표결에 부쳐지지 않았을 수 있습니다.
공식기록 출처 열린국회정보 · 의안 정보 · 확인 시각 2026년 9월 30일 09:00 · 국회 원문 보기