조세특례제한법 일부개정법률안
의안번호 2220908
| 의안번호 | 2220908 |
|---|---|
| 제안일 | 2026년 8월 28일 |
| 제안자 | 김은혜의원 등 10인 |
| 소관위원회 | 재정경제기획위원회 |
| 위원회 회부일 | 2026년 8월 31일 |
제안이유 및 주요내용 국회 원문
현행 「조세특례제한법」은 벤처기업의 임직원이 주식매수선택권을 행사함으로써 얻는 이익 중 일정 금액에 대해서는 소득세를 과세하지 아니하고, 비과세 한도를 초과하는 행사이익 등에 대해서는 원천징수를 배제한 후 해당 소득세를 5년에 걸쳐 나누어 납부할 수 있도록 하는 특례를 두고 있음.
한편 「벤처기업육성에 관한 특별법」은 주식회사인 벤처기업이 임직원과 무상으로 자기주식을 교부하는 성과조건부주식교부계약을 체결할 수 있도록 하고 있음. 성과조건부주식은 현금 여력이 부족한 벤처기업이 우수인재를 확보하고 임직원의 장기근속과 성과창출을 유도할 수 있는 주식보상수단이라는 점에서 벤처기업 주식매수선택권과 경제적 기능이 유사함.
그러나 성과조건부주식은 현금 보상이 아니라 주식 보상으로서 교부 시점에 현금이 유입되지 않음에도 교부이익에 대한 소득세 부담이 발생할 수 있어, 임직원이 세금 납부를 위해 대출을 받거나 다른 자산을 처분해야 하는 문제가 발생할 수 있음. 또한 벤처기업 주식매수선택권에는 비과세 특례와 납부특례가 적용되는 반면, 성과조건부주식에는 별도의 조세특례가 없어 주식보상제도 간 과세형평성 문제가 발생할 수 있음.
이에 벤처기업 임직원이 성과조건부주식교부계약에 따라 성과조건부주식을 교부받는 경우 그 교부이익 중 연간 2억원 이내의 금액에 대해서는 소득세를 과세하지 아니하되, 벤처기업별 총 누적 금액은 5억원을 초과하지 못하도록 하고, 그 한도는 벤처기업 주식매수선택권 행사이익 비과세 한도와 합산하여 적용하도록 하려는 것임.
아울러 비과세 특례가 적용되는 금액을 제외한 성과조건부주식 교부이익에 대해서는 소득세를 원천징수하지 아니하고 5년에 걸쳐 나누어 납부할 수 있도록 하며, 성과조건부주식의 반환 또는 소유권 상실이 있는 경우 미납부세액과 이미 납부한 세액을 정산할 수 있도록 함으로써 벤처기업의 우수인재 확보와 장기성과 중심의 보상체계 구축을 지원하려는 것임(안 제16조의6 및 제16조의7 신설).
국회 의안정보시스템에 실린 글을 그대로 옮긴 것입니다. 우리가 고쳐 쓰거나 요약하지 않았습니다. 국회 원문 보기
이 법안을 AI에게 물어보기
공식 자료를 담은 질문이 그대로 실려 갑니다. 창이 열린 뒤 질문이 비어 있으면 「질문 복사」로 붙여넣으세요. 돌아온 답은 AI가 쓴 문장이므로 원문과 함께 확인하세요.
대표발의
 김은혜
공동발의 10명
공동발의는 발의에 이름을 올린 것입니다. 본회의 표결에서의 찬성과 같지 않습니다.
 강승규
 김소희
 김승수
 김종양
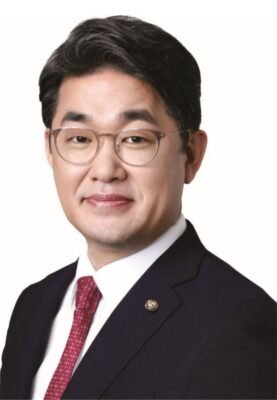 배준영
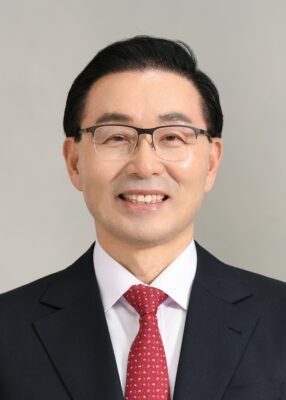 서천호
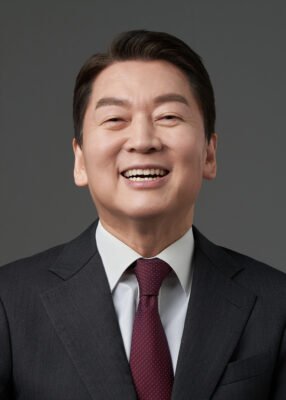 안철수
 이소희
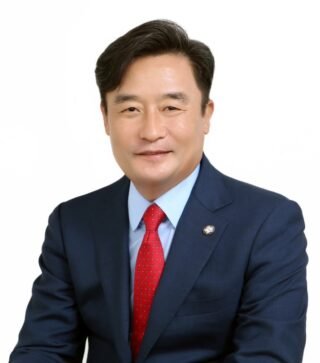 정동만
본회의 표결
이 법안에 대한 본회의 표결 기록이 없습니다. 위원회 단계이거나 아직 표결에 부쳐지지 않았을 수 있습니다.
공식기록 출처 열린국회정보 · 의안 정보 · 확인 시각 2026년 9월 30일 07:00 · 국회 원문 보기