소득세법 일부개정법률안
의안번호 2220532
| 의안번호 | 2220532 |
|---|---|
| 제안일 | 2026년 8월 11일 |
| 제안자 | 윤후덕의원 등 11인 |
| 소관위원회 | 재정경제기획위원회 |
| 위원회 회부일 | 2026년 8월 12일 |
제안이유 및 주요내용 국회 원문
최근 전세가격과 주택임차자금 대출금리의 상승으로 무주택 임차가구의 주거비 부담이 증가하고 있으며, 근무지, 자녀의 교육, 가족 돌봄 등 불가피한 사유로 부부가 서로 다른 지역에 거주하는 가구는 각각 주택을 임차하고 전세금 등을 마련하기 위한 차입금을 부담하는 경우가 있음.
현행법은 과세기간 종료일 현재 주택을 소유하지 아니한 세대의 세대주가 일정규모 이하의 주택을 임차하기 위하여 주택임차자금 차입금의 원리금을 상환하는 경우 그 상환액의 40퍼센트를 근로소득금액에서 공제하도록 하고 있음. 세대주가 해당 공제를 받지 아니하는 경우에는 세대의 구성원도 공제를 받을 수 있으나, 세대주와 배우자가 주소지를 달리하면서 각각 주택을 임차하고 차입금을 상환하는 경우 두 사람 모두에게 공제를 적용할 수 있는 명확한 근거가 마련되어 있지 않음.
이에 세대주와 배우자의 주소 또는 거소가 서로 다른 시ㆍ군 또는 자치구에 있고, 그 배우자와 함께 거주하는 직계존비속 등도 모두 주택을 소유하지 아니한 경우에는 해당 배우자인 근로자도 주택임차자금 차입금 원리금 상환액 소득공제를 적용받을 수 있도록 하고, 상환액의 공제 한도를 50퍼센트로 상향하려는 것임.
아울러 세대주와 그 배우자가 서로 다른 지역에서 각각 주택을 임차하기 위하여 주택임차자금 차입금을 차입하고 원리금을 상환하는 경우에는 주택임차자금 차입금 원리금 상환액 소득공제와 주택청약종합저축 소득공제의 세대 합산한도를 현행 연 400만원에서 연 600만원으로 상향함으로써 전세 세입자의 실질적인 주거비 부담을 완화하려는 것임(안 제52조).
국회 의안정보시스템에 실린 글을 그대로 옮긴 것입니다. 우리가 고쳐 쓰거나 요약하지 않았습니다. 국회 원문 보기
이 법안을 AI에게 물어보기
공식 자료를 담은 질문이 그대로 실려 갑니다. 창이 열린 뒤 질문이 비어 있으면 「질문 복사」로 붙여넣으세요. 돌아온 답은 AI가 쓴 문장이므로 원문과 함께 확인하세요.
대표발의
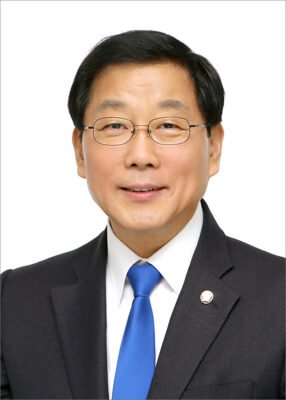 윤후덕
공동발의 11명
공동발의는 발의에 이름을 올린 것입니다. 본회의 표결에서의 찬성과 같지 않습니다.
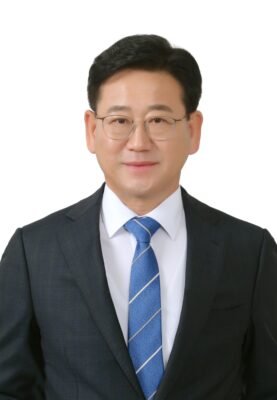 김정호
 백혜련
 서영석
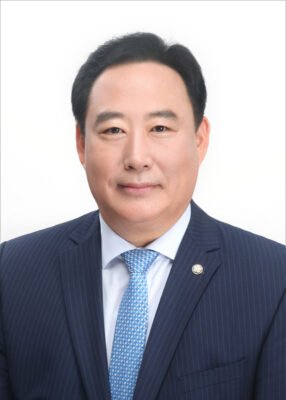 어기구
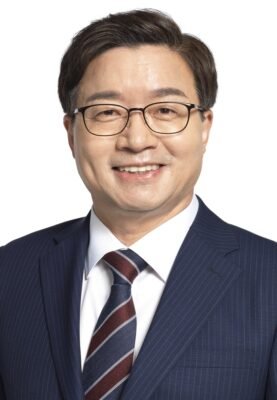 염태영
 이광재
 임미애
 전진숙
 한정애
 홍기원
본회의 표결
이 법안에 대한 본회의 표결 기록이 없습니다. 위원회 단계이거나 아직 표결에 부쳐지지 않았을 수 있습니다.
공식기록 출처 열린국회정보 · 의안 정보 · 확인 시각 2026년 10월 1일 05:59 · 국회 원문 보기