조세특례제한법 일부개정법률안
의안번호 2203391
| 의안번호 | 2203391 |
|---|---|
| 제안일 | 2024년 8월 29일 |
| 제안자 | 박수민의원 등 10인 |
| 소관위원회 | 기획재정위원회 |
| 위원회 회부일 | 2024년 8월 30일 |
| 본회의 처리결과 | 대안반영폐기 |
| 처리일 | 2025년 2월 27일 |
제안이유 및 주요내용 국회 원문
미래의 교통수단은 전통적인 기존의 교통과 다르게 IT기술 및 통신기술과 접목되어 첨단화, 고급화될 것으로 전망됨. 모빌리티 분야의 기술혁신은 빠르게 진전되고 있으며, 인간이 인지할 수 있는 물리적 시ㆍ공간의 범위가 확장되고 있고, 용량증대, 환경개선, 에너지 절감, 편의성 증대, 안정성 확보, 인프라 확충 등 기술개발 환경의 여건에 영향을 받아서 다양한 교통수단에 대한 모델과 개념이 등장하고 있음.
미래 이동수단(Mobility)은 개인의 육상 이동 수단인 자동차 뿐 아니라, 개인용 비행체(PAV), 도심항공이동수단(UAM)과 친환경ㆍ초고속 운송수단인 수소 트럭, 하이퍼루프, 친환경ㆍ자율운항 선박 등 기후위기에 대응할 수 있고 정보통신 기술을 통해 초연결을 실현하는 육상ㆍ해상ㆍ항공 교통 및 물류 이동 수단의 총체를 의미한다고 볼 수 있음.
그리고 미래형 이동수단과 운송수단은 산업간의 융합 및 상호간에 공통의 기술 기반을 바탕으로 한 융복합적 기술개발이 이루어지고 있어서 상호 연관성이 매우 높음.
이러한 모빌리티 분야의 급속한 환경변화 속에서 최근 세계 주요국들은 4차 산업혁명으로 인한 초연결, 초지능화를 기반으로 제조 및 서비스 기술과 산업의 빠른 융복합 촉진을 위한 미래 이동 수단 및 운송수단에 대한 적극적인 지원정책을 추진하고 있음. 특히 조선업의 경우 중국은 친환경 등 미래 선박에 대한 적극적인 투자 지원 정책을 추진하고 있으며, 이에 우리나라의 조선업이 강력한 도전을 받고 있는 실정임.
우리나라의 경우도 지난해 「조세특례제한법」 개정을 통해 미래형 이동수단을 국가전략기술로 지정하여 투자를 지원하고 있으나, 그 지원대상 기술이 개인 육상 이동 수단인 자동차에 한정되어 있음.
이에 다양한 모빌리티 산업 간의 융합, 모빌리티 기술의 공유 및 기술개발 연계성 등을 감안하여, 현행 「조세특례제한법」의 모빌리티 관련 국가전략기술으로 규정되어 있는 ‘미래형 이동수단’의 범위에 육상ㆍ해상ㆍ항공 등 다양한 모빌리티 수단이 포함됨을 명확히 하여 이에 대한 연구ㆍ개발 및 시설투자를 적극적으로 지원하며, 국가전략기술에 대한 연구개발비 및 시설투자금액 세액공제의 일몰기한을 2027년 12월 31일로 3년 연장하려는 것임(안 제10조 및 제24조제1항제2호가목 등).
국회 의안정보시스템에 실린 글을 그대로 옮긴 것입니다. 우리가 고쳐 쓰거나 요약하지 않았습니다. 국회 원문 보기
이 법안을 AI에게 물어보기
공식 자료를 담은 질문이 그대로 실려 갑니다. 창이 열린 뒤 질문이 비어 있으면 「질문 복사」로 붙여넣으세요. 돌아온 답은 AI가 쓴 문장이므로 원문과 함께 확인하세요.
대표발의
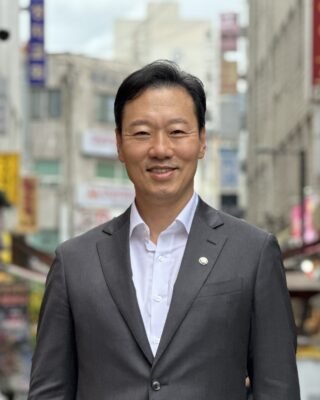 박수민
공동발의 10명
공동발의는 발의에 이름을 올린 것입니다. 본회의 표결에서의 찬성과 같지 않습니다.
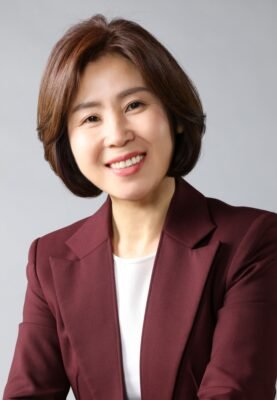 김미애
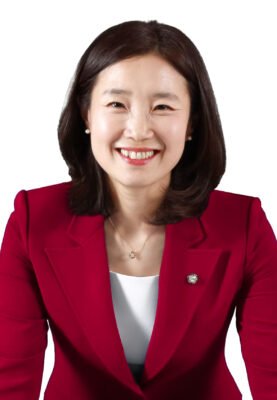 김소희
 박준태
 윤한홍
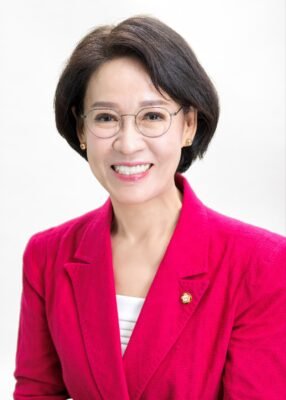 이인선
 이헌승
 임종득
 정희용
 조지연
본회의 표결
이 법안에 대한 본회의 표결 기록이 없습니다. 위원회 단계이거나 아직 표결에 부쳐지지 않았을 수 있습니다.
공식기록 출처 열린국회정보 · 의안 정보 · 확인 시각 2026년 10월 1일 22:59 · 국회 원문 보기