조세특례제한법 일부개정법률안
의안번호 2202065
| 의안번호 | 2202065 |
|---|---|
| 제안일 | 2024년 7월 22일 |
| 제안자 | 윤준병의원 등 10인 |
| 소관위원회 | 기획재정위원회 |
| 위원회 회부일 | 2024년 7월 23일 |
| 본회의 처리결과 | 대안반영폐기 |
| 처리일 | 2025년 12월 2일 |
제안이유 및 주요내용 국회 원문
통계청이 발표한 ‘2023 인구동향조사’에 따르면, 2023년 합계출산율은 0.72명을 기록했으며, 우리나라는 2018년부터 줄곧 OECD 회원국 중 유일한 0명대 합계출산율을 기록하고 있는 실정임.
이에 따라 저출생 극복을 위한 실질적인 정책의 추진과 함께 자녀 출산ㆍ양육 등에 대한 기업 및 국가의 지원이 확대되어야 한다는 지적이 제기되고 있는 상황임.
이와 관련, 현행법에서는 자녀 장려를 위한 조세특례 규정을 통하여 경력단절 여성 고용기업 등에 대한 세액공제를 규정하고 있음. 그러나 현재 우리나라의 합계출산율 및 출생아 수 감소 추세가 지속될 것으로 전망되고 있는 만큼 기업의 출산장려금 지급을 장려하고, 경력단절 여성 등이 경제활동에 안정적으로 복귀할 수 있도록 정부가 보다 적극적으로 지원할 필요가 있음.
또한, 현행법은 청년 정규직 근로자, 장애인 근로자, 60세 이상인 근로자 또는 경력단절 여성 등의 상시근로자(이하 “청년등상시근로자”라 한다) 수가 증가한 기업에 대하여 그 증가 인원 수에 400만원∼1,550만원을 곱한 금액을 해당 과세연도와 해당 과세연도의 종료일부터 1년(중소기업 및 중견기업의 경우에는 2년)이 되는 날이 속하는 과세연도까지의 소득세 또는 법인세에서 공제하도록 하고 있음. 그러나 청년등상시근로자에 대한 고용 활성화를 위하여 세액공제 혜택을 확대할 필요가 있음.
이에 기업이 소속 근로자에 대하여 출산을 장려하거나 지원할 목적으로 출산장려금을 지급하는 경우 100분의 50에 상당하는 금액을 세액공제하고, 청년등상시근로자에 대한 세액공제 금액을 증가 인원 수에 600만원∼1,750만원을 곱한 금액으로 증액하는 한편, 통합고용세액공제의 일몰기한을 2028년 12월 31일까지 3년 연장하려는 것임(안 제29조의8제1항 및 제104조의34 신설).
국회 의안정보시스템에 실린 글을 그대로 옮긴 것입니다. 우리가 고쳐 쓰거나 요약하지 않았습니다. 국회 원문 보기
이 법안을 AI에게 물어보기
공식 자료를 담은 질문이 그대로 실려 갑니다. 창이 열린 뒤 질문이 비어 있으면 「질문 복사」로 붙여넣으세요. 돌아온 답은 AI가 쓴 문장이므로 원문과 함께 확인하세요.
대표발의
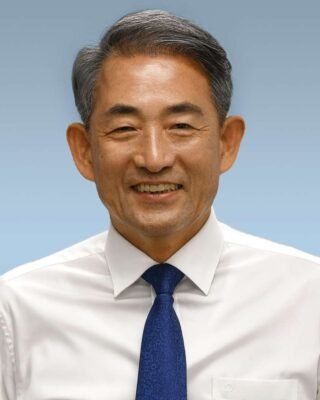 윤준병
공동발의 10명
공동발의는 발의에 이름을 올린 것입니다. 본회의 표결에서의 찬성과 같지 않습니다.
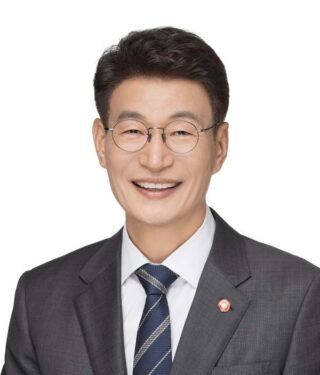 문대림
 민홍철
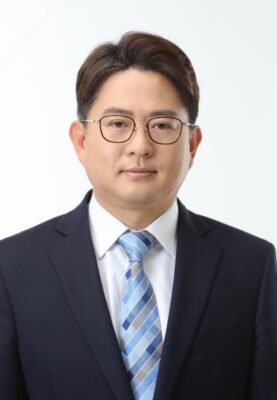 박민규
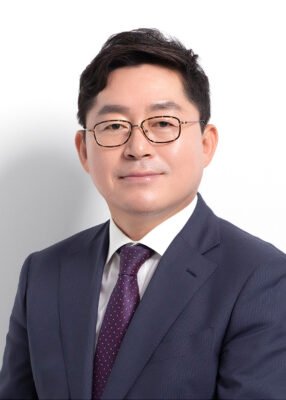 박희승
 복기왕
 서영교
 이해식
 허종식
본회의 표결
이 법안에 대한 본회의 표결 기록이 없습니다. 위원회 단계이거나 아직 표결에 부쳐지지 않았을 수 있습니다.
공식기록 출처 열린국회정보 · 의안 정보 · 확인 시각 2026년 10월 17일 01:00 · 국회 원문 보기